Impacto do Ex-Tarifário no ICMS-Importação: Como Garantir a Isenção ou Redução de Alíquota Estadual na Entrada do Equipamento
Descubra como a redução do Imposto de Importação para 0% via Ex-Tarifário afeta o ICMS-Importação. Entenda os impactos do Convênio ICMS 52/91, o deferimento estadual e o efeito em cascata na base de cálculo.
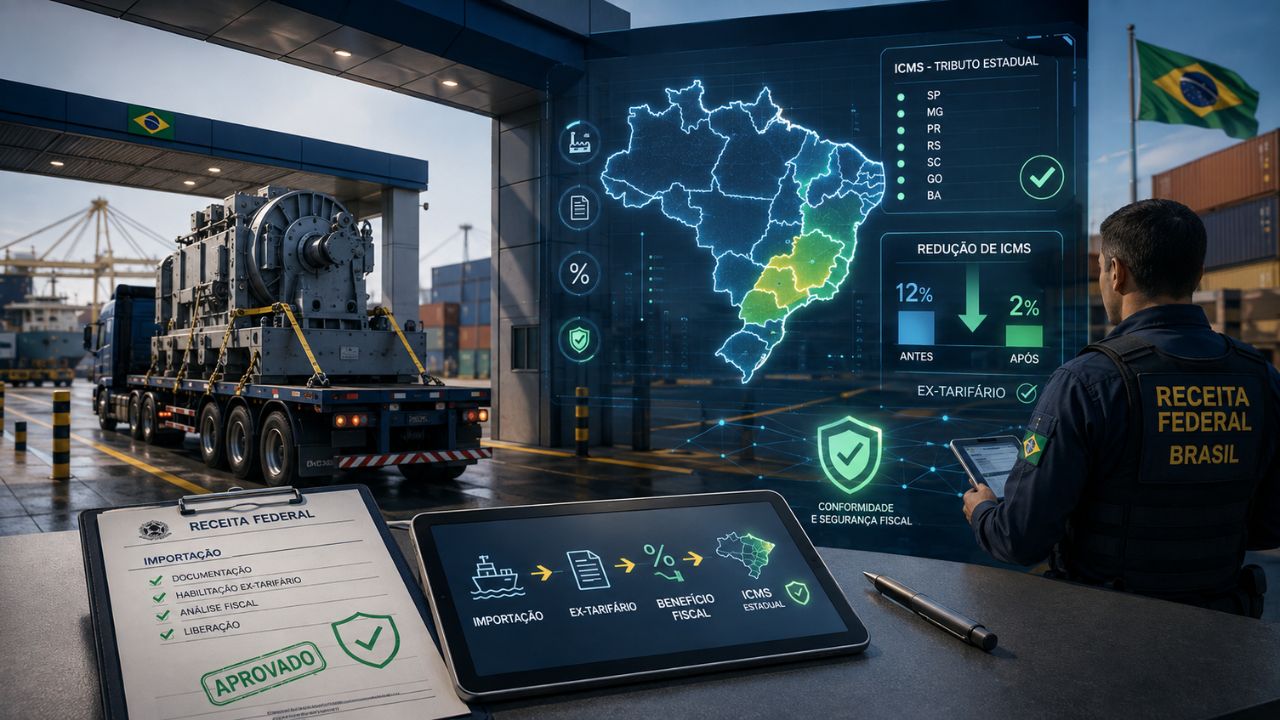
Quando uma empresa conquista a concessão de um Ex-Tarifário, a atenção imediata volta-se para a eliminação do Imposto de Importação (II), cuja alíquota cai para 0%. No entanto, muitos importadores são surpreendidos no momento do desembaraço aduaneiro ao descobrirem que a maior carga financeira da operação não vinha do imposto federal, mas sim do tributo estadual: o ICMS-Importação.
No Brasil, o ICMS incidentes sobre o desembaraço de mercadorias estrangeiras possui alíquotas que variam entre 17% e 22% dependendo do Estado de localização do estabelecimento importador.
Uma dúvida recorrente nos departamentos fiscais e de Comex é: a concessão do Ex-Tarifário federal zera automaticamente o ICMS estadual?
A resposta curta é não de forma automática, pois a competência tributária do ICMS pertence aos Estados. Contudo, a redução do II a 0% gera um efeito cascata extraordinário na base de cálculo do ICMS e abre portas para a aplicação de Convênios do CONFAZ e regimes especiais de deferimento ou isenção estadual.
Neste oitavo artigo da nossa série estruturante, explicamos a matemática tributária do ICMS na importação com Ex-Tarifário e como blindar sua operação contra o recolhimento indevido do imposto estadual.
1. O Ex-Tarifário Zera o ICMS? Entendendo a Divisão de Competências
Para estruturar o planejamento tributário correto, é fundamental separar as esferas federativas:
- Imposto de Importação (II): Tributo de competência exclusivamente Federal. A concessão do Ex-Tarifário via Resolução GECEX altera apenas a alíquota deste imposto.
- ICMS-Importação: Tributo de competência Estadual (regulamentado pelas Secretarias de Fazenda - SEFAZ de cada Estado e pelo Conselho Nacional de Política Fazendária - CONFAZ).
Embora o Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) não possa legislar sobre o imposto estadual, a existência de um Ex-Tarifário ativo comprova formalmente perante as Secretarias de Fazenda que não existe produção nacional equivalente para aquele bem.
É exatamente essa comprovação de inexistência de similar nacional que serve de gatilho para a aplicação de benefícios fiscais estaduais de ICMS.
2. O "Efeito Cascata" do Ex-Tarifário na Base de Cálculo do ICMS
Mesmo nos casos em que o Estado não concede isenção total de ICMS, a conquista do Ex-Tarifário gera uma redução expressiva no valor absoluto do ICMS a pagar.
Isso acontece porque a base de cálculo do ICMS-Importação é por dentro (o próprio imposto integra sua base) e inclui todos os tributos federais e despesas aduaneiras.
A fórmula padrão da base de cálculo do ICMS na importação é:
$$\text{Base do ICMS} = \frac{\text{Valor CIF} + \text{II} + \text{IPI} + \text{PIS} + \text{COFINS} + \text{Despesas Aduaneiras}}{1 - \text{Alíquota do ICMS}}$$
Quando o Imposto de Importação (II) cai de, por exemplo, 14% para 0%, ocorre uma redução na soma das parcelas superiores e, consequentemente, o IPI (que incide sobre CIF + II) também diminui. O resultado é uma base de cálculo significativamente menor para o ICMS.
Simulação Prática: A Economia Combinada (CIF de R$ 1.000.000)
Exemplo de importação de um equipamento de grande porte (Valores aproximados para demonstração de impacto):
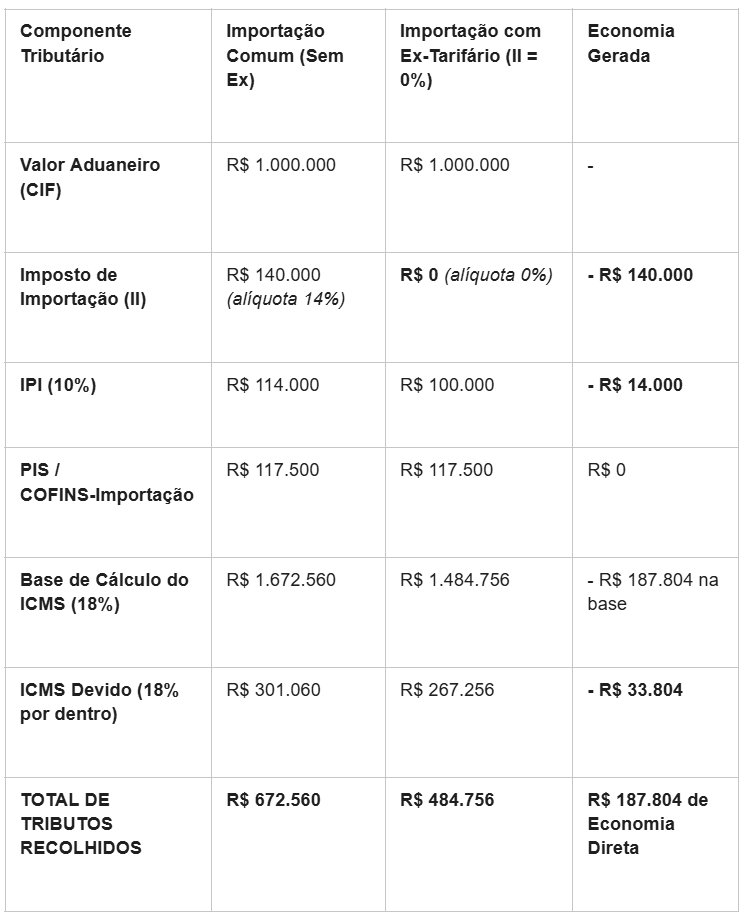
💡 Conclusão da Tabela: A eliminação do II reduziu não apenas os R$ 140 mil federais, mas gerou uma "sobra" imediata de R$ 47.804 entre IPI e ICMS devido à redução da base de cálculo composta.
3. Benefícios Específicos de ICMS Aplicáveis a Bens com Ex-Tarifário
Para ir além do efeito cascata e buscar a redução efetiva ou Isenção do ICMS, a empresa deve mapear a legislação do Estado onde o estabelecimento importador está sediado.
A. Convênio ICMS 52/91 (CONFAZ)
É o convênio mais tradicional aplicado a Bens de Capital (BK) e Bens de Informática e Telecomunicações (BIT). Ele concede redução de base de cálculo do ICMS para máquinas e equipamentos industriais, fazendo com que a carga tributária efetiva do ICMS caia de 18% para percentuais reduzidos (como 5,2% ou 8,8%, dependendo da classificação e da região).
B. Isenção Total de ICMS para Máquinas sem Similar Nacional
Diversos Estados possuem decretos estaduais que concedem isenção integral de ICMS no desembaraço aduaneiro de bens de capital destinados ao ativo imobilizado, desde que amparados por Ex-Tarifário vigente (comprovação da ausência de similaridade nacional).
C. Deferimento do ICMS-Importação
Em Estados com forte tradição de atração de investimentos industriais (como Santa Catarina, São Paulo, Paraná, Minas Gerais e Espírito Santo), existem Regimes Especiais de Deferimento. O pagamento do ICMS-Importação de equipamentos com Ex-Tarifário é suspenso no momento do desembaraço e transferido para a contabilidade futura ou compensado com saldos credores da empresa.
4. O Procedimento Operacional: A Guia GLME no Desembaraço
Quando a operação com Ex-Tarifário for beneficiada por Isenção, Não-Incidência ou Deferimento do ICMS-Importação, o desembaraço aduaneiro da carga no Siscomex/DUIMP só será liberado após a homologação da GLME (Guia de Liberação de Mercadoria Estrangeira sem Comprovante de Pagamento do ICMS).
Checklist para Homologação da GLME na SEFAZ:
- [ ] Cópia da Resolução GECEX: Comprovação da vigência do Ex-Tarifário na data do fato gerador.
- [ ] Vinculação da NCM: Confirmação de que o bem está enquadrado em dispositivo legal do Regulamento do ICMS (RICMS) do Estado.
- [ ] Laudo ou Atestado de Inexistência de Produção Nacional: Algumas Secretarias de Fazenda exigem a apresentação da consulta pública do MDIC ou atestado emitido por entidade setorial para autorizar a exoneração.
- [ ] Certidão Negativa de Débitos (CND) Estadual: A empresa importadora deve estar em situação fiscal regular perante o Fisco estadual para fruição do benefício.
5. Cuidados Fiscais para Evitar Autuações Estaduais
A fiscalização das Secretarias de Fazenda estaduais atua em cooperação com a Receita Federal. Fique atento aos seguintes pontos de risco:
- Uso Indevido do Convênio ICMS sem Enquadramento Estrito: Aplicar a alíquota reduzida de ICMS em um equipamento cuja NCM não consta no anexo do Convênio 52/91 ou da norma estadual gera lançamento de ofício com multa punitiva estadual.
- Transferência Interestadual sem Avaliação do Local do Desembaraço: Se a mercadoria for importada por um estabelecimento em um Estado, mas o desembaraço ou destino físico do bem for outro, a "Guerra dos Portos" e a Resolução do Senado nº 13/2012 podem alterar a alíquota de ICMS aplicável.
- Desvirtuamento do Ativo Imobilizado: Se o bem importado com isenção/deferimento estadual sob a justificativa de integração ao ativo imobilizado for vendido ou alienado antes do prazo mínimo previsto na legislação estadual (geralmente 12 a 48 meses), o ICMS dispensado precisará ser recolhido com acréscimos legais.
Maximize o Retorno Financeiro do Seu Projeto de Importação
A conquista do Ex-Tarifário é apenas a primeira metade da estratégia. A consolidação dos ganhos tributários exige o alinhamento preciso entre o planejamento aduaneiro federal e a engenharia tributária estadual (ICMS).
Sua empresa quer calcular o impacto tributário completo do Ex-Tarifário combinando II, IPI e ICMS para o seu próximo projeto de investimento?
👉 Fale com nossos especialistas em planejamento tributário e consultoria aduaneira para uma análise integrada de viabilidade fiscal.
Gilberto Pereira
Especialista em Ex-Tarifário, classificação fiscal e inteligência regulatória aplicada à competitividade industrial.